Tomás Hidalgo Salvador
Internal eIDAS Compliance Auditor · IndraMind CyberSecurity
Colaborador/a del Seminario
Una nueva forma de identificarnos
¿Cuántas veces hemos tenido que enviar una fotografía de nuestro DNI -anverso y reverso- para realizar una gestión por Internet? ¿O facilitar información personal que poco tiene que ver con el servicio que queremos utilizar? Abrir una cuenta bancaria, matricularnos en una universidad, dar de alta una línea de telefonía móvil o demostrar que somos mayores de edad son situaciones cotidianas en las que necesitamos acreditar quiénes somos.
Pero ¿y si pudiéramos realizar todas esas gestiones desde nuestro teléfono móvil, de forma segura y compartiendo únicamente la información imprescindible?
Esa es la propuesta de la Unión Europea con la nueva cartera europea de identidad digital, conocida como EUDI Wallet, una iniciativa -en la que se lleva trabajando varios años- y que pretende transformar nuestra manera de identificarnos y compartir atributos de nuestra identidad.
A finales de este año 2026, los Estados miembros deberán poner a disposición de los ciudadanos al menos una cartera de identidad digital europea. Más que incorporar otra aplicación a nuestro móvil, se trata de introducir una nueva forma de gestionar nuestra identidad en el mundo digital.
El problema actual de la identidad en Internet
Durante décadas, nuestra identidad se ha apoyado en documentos físicos como el DNI, el pasaporte o el permiso de conducir. Sin embargo, a medida que nuestra actividad se ha trasladado a Internet, demostrar quiénes somos se ha convertido en un proceso cada vez más complejo, que requiere utilizar diferentes sistemas de identificación según el servicio al que queramos acceder.
Para identificarnos en Internet recurrimos a contraseñas, certificados digitales o sistemas de identificación electrónica como Cl@ve, que ha facilitado considerablemente el acceso a los servicios de las administraciones públicas españolas. Sin embargo, nuestra identidad digital sigue dependiendo de diferentes mecanismos y credenciales, especialmente en el ámbito privado, y no siempre disponemos de una forma sencilla de acreditar quiénes somos ante distintos servicios.
A esta complejidad se añade un problema de privacidad. Cuando presentamos nuestro DNI para acreditar que somos mayores de edad, estamos mostrando también nuestro nombre, dirección postal, fecha de nacimiento y otros datos que posiblemente no sean necesarios.
En ocasiones cumplimentamos formularios de alta que nos solicitan numerosos datos personales o compartimos copias completas de documentos personales, que acaban almacenadas en múltiples sistemas y aumentan nuestra exposición ante posibles filtraciones de información que pueden facilitar en suplantaciones de identidad.
A ello se suma nuestra dependencia de grandes plataformas tecnológicas, como Google o Facebook, cuyos sistemas de autenticación utilizamos -simplemente por facilidad- para acceder a numerosos servicios. Como alternativa a esta dependencia, la identidad digital europea pretende reforzar la autonomía de los ciudadanos y contribuir a la soberanía digital europea, un objetivo especialmente relevante en el actual contexto geopolítico.
Una identidad digital para toda Europa
La EUDI Wallet es una solución europea de identidad digital que permitirá a los ciudadanos disponer de sus datos de identificación y de diferentes acreditaciones electrónicas, conocidas como credenciales verificables, en un entorno seguro y bajo su control. Esta iniciativa forma parte del nuevo marco europeo de identidad digital, establecido mediante la revisión del Reglamento eIDAS en 2024. Su objetivo es proporcionar un sistema de identificación interoperable entre los Estados miembros, que facilite el acceso transfronterizo a servicios públicos y privados y contribuya al desarrollo del mercado único digital europeo.
La EUDI Wallet podemos imaginarla como una cartera tradicional, pero adaptada al mundo digital. En lugar de llevar documentos físicos, podremos disponer de versiones electrónicas de nuestra identidad y de determinadas acreditaciones, como una titulación académica, un permiso de conducir o una certificación profesional. La diferencia fundamental es que estas credenciales podrán ser verificadas electrónicamente por quien las recibe, y comprobar que proceden de un emisor de confianza y que su contenido no ha sido alterado.
En España, la cartera digital, impulsada por la Agencia Estatal de Administración Digital, adscrito al Ministerio para la Transformación Digital y de la Función Pública, incorporará -en un primer momento- los datos de identificación personal, conocidos como PID (Person Identification Data). Esta credencial permitirá acreditar nuestra identidad electrónicamente como ciudadano español. En su proceso de emisión intervendrán la Fábrica Nacional de Moneda y Timbre (FNMT), como prestador cualificado de servicios de confianza designado para emitirla, y la Dirección General de la Policía (DGP), como autoridad responsable de los datos de identidad en España.
Al compartir unas mismas normas técnicas y jurídicas, una cartera facilitada por un Estado miembro se podrá utilizar también en otros países de la Unión Europea, gracias a un marco común de confianza que garantiza su reconocimiento jurídico y la interoperabilidad técnica entre los 27 Estados miembros. Esto permitirá acreditar nuestra identidad y presentar credenciales electrónicas ante servicios públicos y privados, sin depender de soluciones de identificación diferentes en cada país.
Qué podremos hacer con ella. Ejemplos cotidianos
Las posibilidades de la cartera digital europea van mucho más allá de identificarnos ante una administración pública o presentar nuestras credenciales de empleado para acceder a la intranet corporativa. Su objetivo es simplificar numerosas gestiones cotidianas, tanto en España como en otros países europeos.
Imaginemos que queremos abrir una cuenta bancaria en otro país de la Unión Europea. Con la cartera digital podremos acreditar nuestra identidad electrónicamente. Para ello, utilizaremos información emitida por fuentes reconocidas y verificables, en este caso el PID español, sin necesidad de recurrir al envío de documentación escaneada.
En el ámbito universitario, un estudiante podrá presentar sus titulaciones académicas para matricularse en una universidad extranjera o solicitar una beca Erasmus+. También podrá acreditar su condición de estudiante para acceder al campus virtual sin necesidad de contraseñas, siempre que estos servicios incorporen los mecanismos de autenticación correspondientes. Estas posibilidades ya se han probado en el proyecto piloto europeo DC4EU (Digital Credentials for Europe), que ha ensayado la emisión y verificación de credenciales académicas interoperables entre universidades de distintos países europeos.
Las posibilidades se extienden a otros ámbitos como, por ejemplo, identificarnos al registrarnos en un hotel, acreditar nuestro permiso de conducir, realizar gestiones sanitarias, contratar servicios de telecomunicaciones o firmar electrónicamente documentos y contratos. Sí, desde la misma cartera podremos realizar procesos de firma digital. Todo ello de forma progresiva a lo largo de los próximos años, conforme las distintas credenciales verificables y servicios estén disponibles.
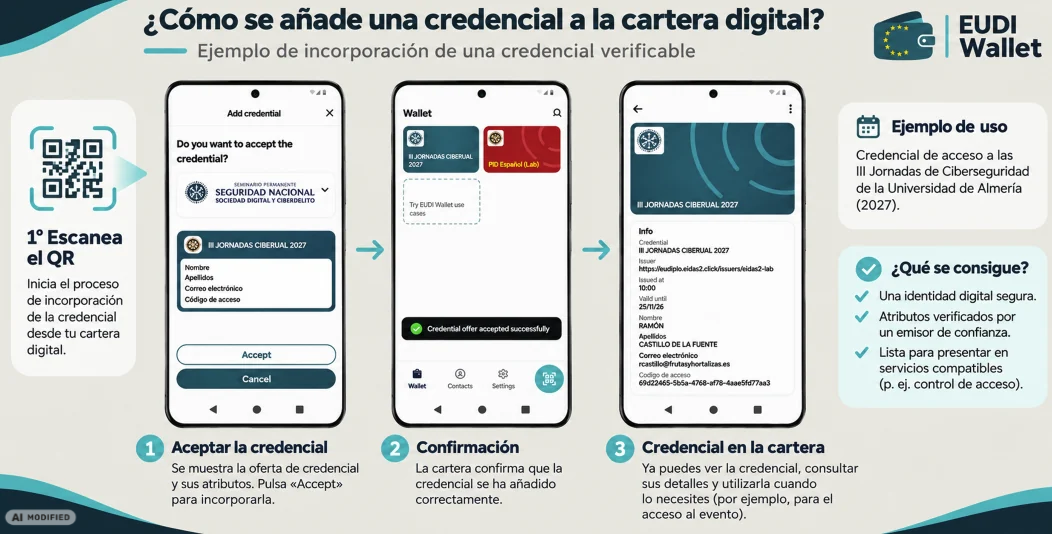
Uno de los ejemplos más interesantes es la posibilidad de demostrar nuestra mayoría de edad, especialmente cuando Europa está impulsando iniciativas para reforzar la protección de los menores en Internet. Entre ellas destaca una solución europea de verificación de edad que permite acreditar que somos mayores de 18 años sin revelar nuestra identidad ni nuestra fecha de nacimiento. Así, cuando un servicio necesite comprobar nuestra mayoría de edad, podremos presentar una acreditación electrónica que confirme únicamente que cumplimos ese requisito, en lugar de facilitar una copia completa de nuestro DNI.
Esta capacidad se conoce como divulgación selectiva y constituye uno de los avances más importantes del nuevo modelo de identidad digital. Permite compartir únicamente los atributos necesarios para cada operación, sin revelar el resto de la información contenida en nuestras credenciales. Además, los servicios que soliciten datos de nuestra cartera deberán identificarse y declarar previamente qué información necesitan y con qué finalidad. Este aspecto refuerza la transparencia y el control del ciudadano sobre sus datos personales.
Privacidad, seguridad y control de nuestros datos
La identidad digital europea se sustenta en un principio fundamental, situar al ciudadano en el centro del control de su información personal, aplicando el modelo conocido como User-Centric Identity (identidad centrada en el usuario).
La divulgación selectiva -como hemos visto anteriormente- es parte de ese compromiso, pero existe otro concepto especialmente relevante definido como la no vinculación, también conocida por su término inglés unlinkability.
Imaginemos que utilizamos nuestra cartera digital para acreditar nuestra mayoría de edad al comprar una botella de alcohol en una tienda online y, posteriormente, para activar una nueva tarjeta SIM contratada a través de nuestro operador de telefonía. Ambos servicios no deberían poder relacionar estas operaciones para reconstruir nuestra actividad o elaborar un perfil sobre nosotros únicamente a partir de las credenciales utilizadas.
La no vinculación persigue evitar ese seguimiento y trazabilidad de nuestra actividad digital. Para ello utiliza mecanismos técnicos de protección de la privacidad. Si bien es un objetivo fundamental del diseño europeo, su eficacia dependerá de las soluciones técnicas utilizadas y de evitar otros mecanismos de identificación o seguimiento ajenos a la cartera. En España, la Agencia Española de Protección de Datos (AEPD) sigue muy de cerca el desarrollo de la identidad digital europea, con especial atención a las garantías de privacidad, la minimización de datos y los mecanismos destinados a evitar el seguimiento y la elaboración de perfiles de los ciudadanos.
La seguridad de todo el ecosistema constituye el otro gran pilar. Las carteras europeas deberán cumplir requisitos exigentes y superar procesos de evaluación y certificación conforme a los esquemas establecidos por los Estados miembros. Además, la Agencia de la Unión Europea para la Ciberseguridad (ENISA) trabaja en un esquema europeo de certificación destinado a armonizar estas garantías.
Estos procesos de certificación siguen un enfoque basado en el riesgo, que permite identificar las principales amenazas y establecer medidas de seguridad proporcionales a los riesgos identificados. Entre los aspectos evaluados destacan la protección de los datos personales, la seguridad de las claves criptográficas, la resistencia frente a ataques y la integridad de las aplicaciones. También existen iniciativas técnicas como MAS-EUDIW, desarrollada en el ámbito de OWASP, que proporciona requisitos y orientaciones para evaluar la seguridad de estas aplicaciones.
La identidad digital frente al fraude y la suplantación
El aumento del fraude de identidad y la sofisticación de los ataques de suplantación constituyen dos de los grandes desafíos de nuestra sociedad digital, como ya se ha puesto de manifiesto en distintas intervenciones de las Fuerzas y Cuerpos de Seguridad del Estado en este seminario. A ello se suma la irrupción de la inteligencia artificial, que agrava -aún más- el problema, al permitir generar fotografías, voces y vídeos falsos cada vez más convincentes, capaces de engañar tanto a personas como a determinados sistemas de verificación.
Las empresas que contratan personal a distancia se preguntan, ¿Cómo pueden comprobar que un candidato es realmente quien afirma ser? ¿Y si alguien utiliza una identidad robada o una apariencia generada mediante inteligencia artificial para superar una entrevista? Incluso podría recurrir a una identidad sintética, construida mediante la combinación de datos reales y ficticios para simular la existencia de una persona. Situaciones similares pueden producirse en el proceso de onboarding para la apertura de cuentas bancarias o, por ejemplo, durante el proceso de video identificación de un prestador de servicios de confianza para la emisión de un certificado digital.
En este escenario, la cartera digital europea puede convertirse en una herramienta importante para combatir el fraude de identidad, ya que permite verificar datos personales mediante declaración electrónica de atributos emitidos por entidades de confianza, sin depender exclusivamente de fotografías de documentos o comprobaciones visuales.
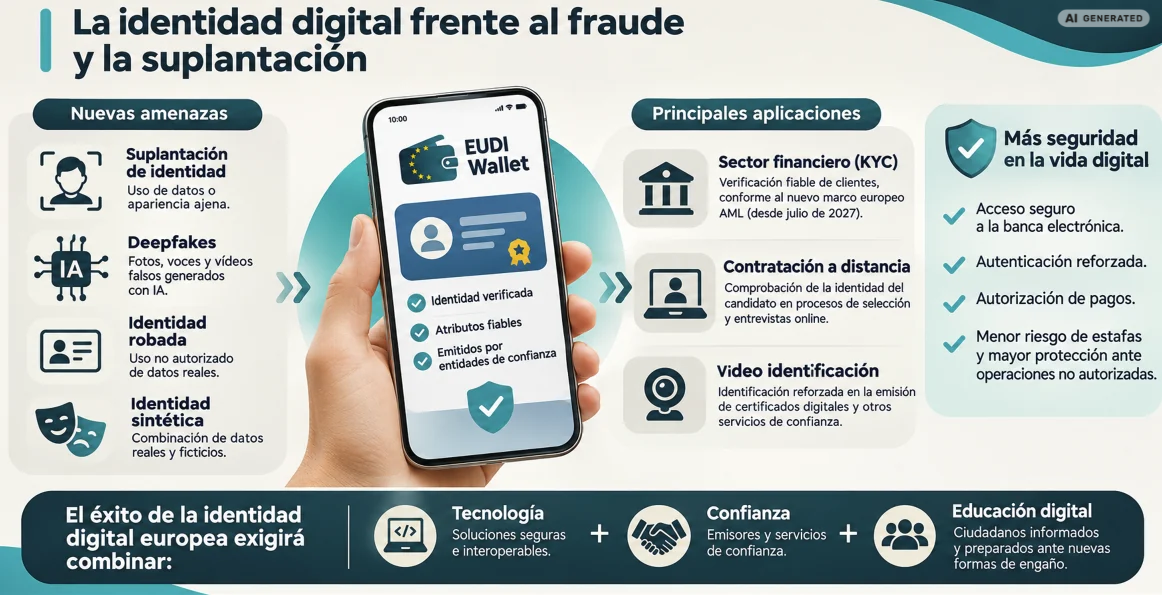
El sector financiero será uno de los ámbitos donde esta transformación tendrá especial relevancia. A partir de julio de 2027, el nuevo marco europeo de prevención del blanqueo de capitales (AML) contemplará la utilización de medios de identificación electrónica fiables para verificar la identidad de los clientes en los procedimientos conocidos como KYC (Know Your Customer). Además, determinadas entidades financieras deberán aceptar la cartera europea para la identificación electrónica de sus clientes antes de finalizar 2027, en las condiciones previstas por la normativa.
Pero sus posibilidades van más allá del cumplimiento normativo. La cartera también podrá facilitar el acceso a la banca electrónica, la autenticación reforzada y la autorización de pagos, con el propósito de reducir trámites y mejorar la seguridad de las operaciones. Una seguridad cada vez más necesaria ante el aumento de las estafas bancarias y la reciente jurisprudencia del Tribunal de Justicia de la Unión Europea, que refuerza el derecho al reembolso de las operaciones de pago no autorizadas, incluso cuando se alega negligencia grave del cliente. Una cuestión que Juan Francisco Gómez, miembro del Grupo Sexto de Ciberdelitos de la Policía Nacional, analizaba recientemente en un artículo publicado en este mismo seminario permanente.
Sin embargo, ninguna tecnología elimina completamente el fraude. La seguridad también dependerá de verificar correctamente al titular de la cartera, proteger los dispositivos y concienciar a los ciudadanos frente a nuevas formas de engaño. El éxito de la identidad digital europea exigirá, por tanto, combinar tecnología, confianza y educación digital.
Una nueva etapa para la identidad digital
La llegada de la cartera europea (EUDI Wallet) representa algo más que una nueva aplicación para nuestro teléfono móvil. Supone avanzar hacia un modelo en el que tendremos mayor control sobre los atributos que conforman nuestra identidad digital y podremos acreditar quiénes somos sin necesidad de compartir continuamente información no necesaria.
Su verdadero potencial residirá en la combinación de cuatro elementos fundamentales como son la usabilidad, la seguridad, la privacidad y la utilidad real para los ciudadanos. La experiencia del DNI electrónico español nos recuerda que disponer de una tecnología segura no garantiza su adopción. Durante años, su utilización por parte de la ciudadanía fue limitada, entre otras razones, por las dificultades de uso, la necesidad de dispositivos adicionales y la escasez de servicios que justificasen su uso cotidiano.
El éxito de la cartera europea dependerá de sus garantías tecnológicas, así como de una gobernanza eficaz y coordinada entre los Estados miembros, las autoridades competentes y los distintos actores del ecosistema de identidad digital. Esta gobernanza debe ser capaz de garantizar la confianza y promover servicios que aporten un valor real a los ciudadanos.
Porque el futuro de la identidad digital, además de compartir menos información, consiste en hacerlo de forma sencilla, segura y cuando realmente lo necesitemos.